
Endüstriyel üretim işletmelerinde malzeme yönetiminin en kritik alanlarından birini, düşük talep hacmine sahip ve çoğunlukla müşteriye özel (müşteri-spesifik) olarak tasarlanan B grubu malzemelerin tedarik süreçleri oluşturmaktadır. Bu tür malzemelerin tedarik zinciri yönetiminde karşılaşılan en temel yapısal engellerden biri, tedarikçilerin uyguladığı Minimum Sipariş Miktarı (Minimum Order Quantity - MOQ) kısıtlarıdır. Tedarikçi firmalar; uzun kalıp/ürün değişim (setup) süreleri, mevcut makine ve ekipman yapılarının küçük partili üretime uygun olmaması, operasyonel esneklik seviyelerinin düşüklüğü ya da verimsiz iç operasyonel süreçler nedeniyle üretim maliyetlerini amorti edebilmek adına belirli bir minimum üretim ve sipariş miktarı (MOQ) tanımlamaktadır. Alıcı konumundaki üretim işletmesinin fiili malzeme ihtiyacı tedarikçi tarafından belirlenen bu sınırın altında kalsa dahi, geleneksel tedarik süreçlerinde işletmeler çoğunlukla MOQ seviyesinde satın alma yapmak mecburiyetinde kalmaktadır. Bu durum, talep ve arz dengesizliğini kronik bir operasyonel sorun haline getirmektedir.
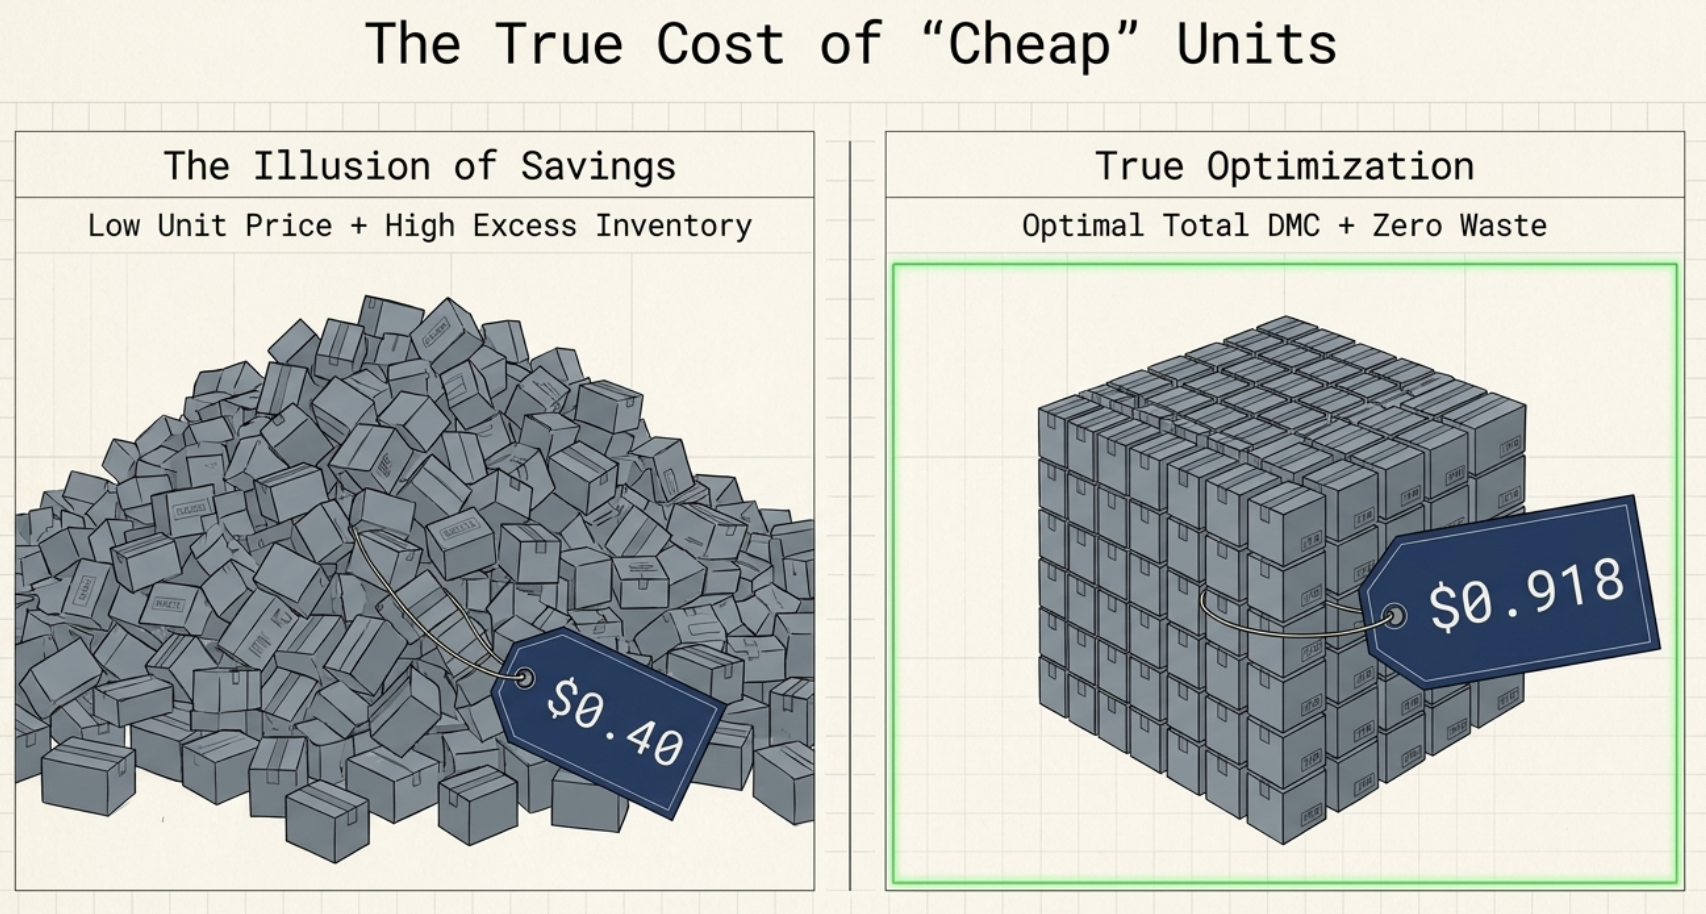
Geleneksel ERP sistemleri ve muhasebe algoritmaları, satın alma performansını değerlendirirken yanıltıcı bir maliyet görünümü sunma eğilimindedir. ERP sistemlerinde birim malzeme maliyeti, genellikle standart olarak toplam fatura tutarının işletmeye fiilen teslim edilen malzeme miktarına bölünmesi prensibiyle hesaplanmaktadır. Bu matematiksel yaklaşım sebebiyle, yüksek miktarlarda (örneğin MOQ seviyesinde) alım yapıldığında birim başına düşen nominal fiyat düşmekte ve malzeme sanki daha düşük bir maliyetle tedarik edilmiş gibi bir illüzyon yaratmaktadır.
Ancak, özellikle gelecekte tekrar kullanılma olasılığı son derece düşük olan veya sadece belirli bir projeye/müşteriye hizmet eden özel malzemelerde bu durum tam tersine dönmektedir. İhtiyaç fazlası olarak satın alınan her birim malzeme, işletme sermayesini bağlamasının ötesinde, literatürde Malzeme Tedarik Zinciri Maliyetleri (Material Supply Chain Cost - MSCC) olarak tanımlanan ciddi ek operasyonel maliyetler üretmektedir. Bu kapsamda ortaya çıkan gizli MSCC unsurları; depolama (storage), elleçleme (handling), elde tutma (holding), sigorta (insurance), depo kapasite aşımları (capacity) ile malzemelerin kullanılamaz hale gelerek ıskartaya ayrılmasını içeren bertaraf (disposal) maliyetlerini kapsamaktadır. Sonuç olarak, nominal düzeyde düşük görünen birim fiyat (Unit Price), arka planda biriken bu yüksek MSCC yükü nedeniyle müşteri siparişinin toplam kârlılığını dramatik şekilde azaltmakta ve hatta başlangıçta kârlı görünen bir siparişi bütünüyle zarara sürükleyebilmektedir.
Bu operasyonel ve finansal çelişkiyi çözebilmek amacıyla, kısa vadede satın alma kararlarının temel felsefesinin değişimi gereklidir. Satın alma departmanlarının birincil hedefi sadece en düşük birim fiyatı elde etmek değil, "Toplam Sipariş Kârlılığını" (Total Order Profitability) maksimize etmek olarak yeniden tanımlanmalıdır.
Toplam sipariş kârlılığını esas alan bu dinamik karar modelinde, tedarikçinin MOQ seviyesinde elde etmeyi planladığı operasyonel katkı payı korunarak bir ortak zemin aranır . Bu süreçte amaç, tedarikçinin finansal kaybını önlerken, alıcı işletme için mümkün olduğunca yalnızca fiili ihtiyaç kadar malzemenin üretilmesi ve satın alınmasını sağlamaktır. Böyle bir stratejik yaklaşım benimsendiğinde, satın alma miktarı düştüğü için birim satın alma fiyatı ilk bakışta nominal olarak yükselmektedir. Ancak, gereksiz fiziksel malzemenin satın alınması tamamen engellendiği için toplam Doğrudan Malzeme Maliyeti (Direct Material Cost - DMC) aşağı çekilebilmektedir.

Aynı zamanda fazla stok birikimi önlendiği için MSCC (depolama, elleçleme, sigorta vb. operasyonel maliyetler) de önemli ölçüde azalmaktadır. Nihayetinde, birim fiyat yükselmiş görünse de işletmeden ilgili sipariş için çıkan toplam nakit miktarı azalmakta ve siparişin toplam finansal çıktısı (net kârlılık) iyileşmektedir.
Öte yandan, sürdürülebilir bir operasyonel mükemmellik ve maliyet optimizasyonu sağlamak için sürecin yalnızca satın alma tarafında (alıcı kararlarıyla) sınırlı tutulması yeterli değildir. Orta ve uzun vadeli stratejilerde tedarikçi firmaların da bu sürece aktif olarak entegre edilmesi ve onların MOQ seviyelerini yapısal olarak aşağı çekebilecek operasyonel yetkinlikler kazanmalarının teşvik edilmesi gerekmektedir .
Tedarikçi geliştirme (Supplier Development) çalışmaları kapsamında uygulanacak modern üretim metodolojileri şunları içermektedir:
- SMED (Single-Minute Exchange of Die): Tedarikçilerin setup (kalıp/ürün değişim) sürelerinin azaltılması, böylece daha esnek bir üretim altyapısının kurulması.
- Yalın Üretim (Lean Manufacturing): Tedarikçinin iç süreçlerindeki katma değersiz adımların (israfların) elenmesi.
- Çevik Üretim (Agile Manufacturing): Değişen talep koşullarına hızlı yanıt verebilme yeteneğinin artırılması.
- Küçük Parti Üretimi (Smaller Batch Production): Büyük partiler halinde üretim yapma zorunluluğunun ortadan kaldırılarak daha küçük miktarlarda ekonomik üretimin mümkün kılınması.
- Tedarikçi Kalite Geliştirme (Supplier Quality Improvement): Hata oranlarının düşürülerek kalite kararlılığının sağlanması.
Bu yaklaşımlar sayesinde tedarikçilerin setup maliyetleri ve operasyonel verimsizlikleri minimize edilmekte, böylece yüksek MOQ seviyelerini belirleyen kök nedenler ortadan kaldırılarak daha küçük sipariş partilerinde dahi ekonomik üretim yapabilmelerinin önü açılmaktadır.
Sonuç
İşletmelerin rekabet gücünü artırması ve tedarik zincirindeki gizli maliyetleri elimine etmesi için iki aşamalı sürdürülebilir bir yaklaşım uygulanmalıdır. Kısa vadeli aşamada, mevcut tedarikçi MOQ koşulları altında toplam sipariş kârlılığını maksimize edecek en rasyonel satın alma kararlarının verilmesi hedeflenmelidir. Orta ve uzun vadeli aşamada ise tedarikçi geliştirme çalışmaları hayata geçirilerek yüksek MOQ'ların altında yatan teknik ve operasyonel nedenler sistematik olarak ortadan kaldırılmalıdır. Ancak bu çift yönlü entegrasyon sayesinde hem satın alma maliyetleri kontrol altına alınabilir hem de tedarik zincirinde esneklik ve çeviklik tesis edilebilir.
Temel mesaj nettir:
B grubu düşük talep gören özel malzemelerde amaç en düşük Unit Price’ı elde etmek değil, toplam satınalma maliyetini ve MSCC’yi birlikte azaltarak Total Order Profitability’yi maksimize etmektir.
Ve yönetim açısından en kritik ilke şudur:
Do nor optinmize Unit Price. Optimize Total Order Profitability.